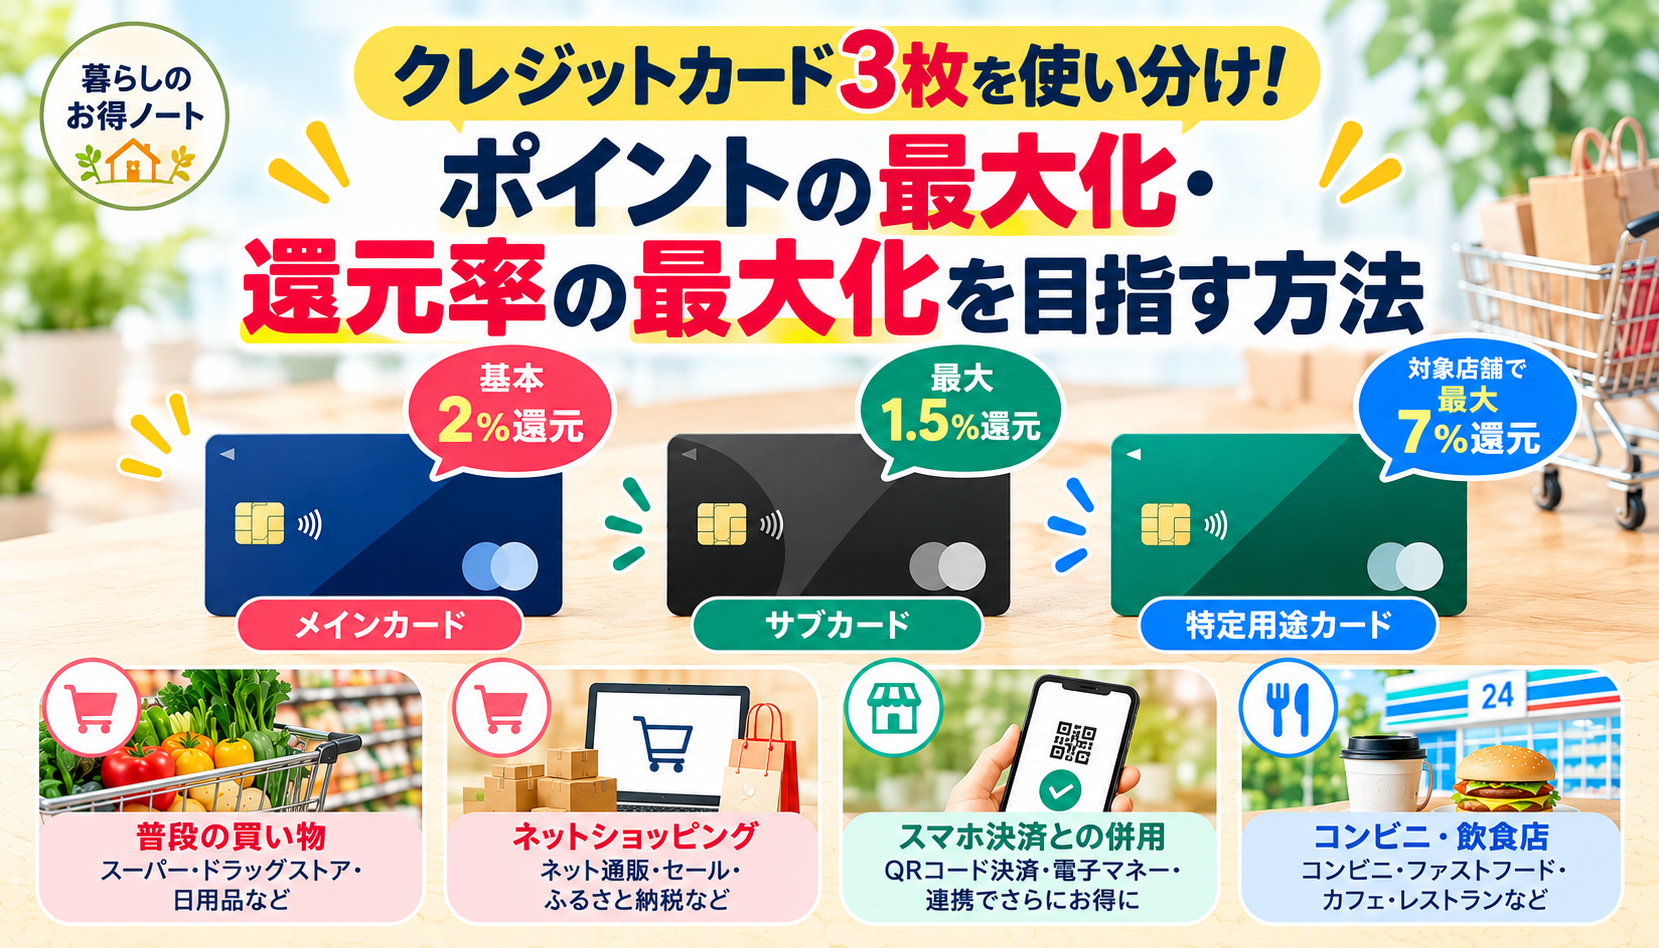
クレジットカードは、1枚にまとめて使う方が管理は簡単です。
しかし、カードによってポイント還元率やお得になる店舗、サービスが違います。
そのため、すべての支払いを1枚のカードにまとめるよりも、カードごとの得意分野を活かして使い分けることで、より効率的にポイントを貯められる場合があります。
この記事では、
- みずほ楽天カード
- PayPayカード
- 三井住友カード(NL)
の3枚を例に、ポイントの最大化・還元率の最大化を目指す使い分けを紹介します。
さらに、楽天市場のお買い物マラソンなど、「いつ買うか」によってポイントを増やす方法についても解説します。
- 結論:3枚を「使う場所」で使い分ける
- クレジットカードは1枚にまとめた方がいい?
- ① 普段の買い物は「みずほ楽天カード」
- ② 楽天市場では「みずほ楽天カード+キャンペーン」
- 楽天お買い物マラソンを上手に活用する
- 楽天市場では「無理に買わない」ことも重要
- ③ PayPayを利用するなら「PayPayカード」
- PayPayカードは「常に一番お得」ではない
- ④ コンビニ・対象飲食店は「三井住友カード(NL)」
- 三井住友カードは「支払い方法」に注意
- 実際の生活ではこう使い分ける
- 月5万円を使った場合の還元例
- すべてをみずほ楽天カードで払ったら?
- 「還元率最大化」と「ポイント最大化」は少し違う
- さらに「いつ使うか」もポイント最大化には重要
- カードを増やしすぎないことも大切
- 3枚の役割を覚えてしまえば簡単
- 銀行口座間のお金の移動も工夫しよう
- まとめ:ポイント最大化は「カード・場所・タイミング」がポイント
結論:3枚を「使う場所」で使い分ける
今回おすすめする3枚の役割を簡単にまとめると、次のようになります。
| 利用シーン | おすすめカード | 使い方 |
|---|---|---|
| 普段の買い物・楽天市場 | みずほ楽天カード | 基本カードとして利用 |
| PayPay関連 | PayPayクレジット | 店舗によってPayPayのみ等 |
| コンビニなど対象飲食店 | 三井住友カード(NL) | 高還元対象なら利用 |
ポイントは、3枚を均等に使うことではありません。
「この場所ではこのカード」と役割を決めることが大切です。
クレジットカードは1枚にまとめた方がいい?
クレジットカードを1枚にまとめるメリットは、管理が簡単なことです。
利用明細も1つにまとまり、支払日も分かりやすくなります。
一方で、すべての支払いを1枚にまとめると、本来なら高い還元率を受けられる場所でも、通常の還元率で支払ってしまうことがあります。
例えば、普段の買い物では2%程度の基本還元を狙えるカードを使い、コンビニや対象飲食店では7%還元を狙えるカードを使う、バーコード決済しか使えない個人店ではなどで使い分けます。
同じ金額を使っても、利用するカードによって獲得できるポイントが変わります。
つまり、
「一番お得なカードを1枚探す」のではなく、「利用する場所によってカードを変える」
という考え方がポイントの最大化につながります。
① 普段の買い物は「みずほ楽天カード」
今回の3枚の中で、基本カードとして考えたいのがみずほ楽天カードです。
みずほ楽天カードは、通常利用で楽天ポイント1%+みずほポイント1%の、合計2%還元が特徴です。
これだけでもとても強い還元率です。
そのため、
- スーパー
- ドラッグストア
- 日用品
- ネット通販
- その他の普段の買い物
など、特別な高還元キャンペーンがない場合の基本カードとして使いやすいでしょう。
月3万円を使った場合
例えば、スーパーやドラッグストアなどで毎月30,000円を利用するとします。
年間では、
30,000円 × 12か月 = 360,000円
です。
2%還元なら、
360,000円 × 2% = 7,200ポイント相当
になります。
もちろん、実際のポイント付与は利用内容や条件によって異なる場合があります。
それでも、毎月発生する普段の支払いを集約することで、ポイントを効率よく貯めることができます。
② 楽天市場では「みずほ楽天カード+キャンペーン」
楽天市場を利用する方なら、みずほ楽天カードをさらに活用できます。
楽天市場でのみずほ楽天カード、基本還元率4%の内訳です。
通常ポイント(1%)+楽天カード特典分(1%)+SPU特典分(1%)+みずほポイント(1%)=合計(4%)
ここで重要なのが、
「カードの還元率」だけでなく「買うタイミング」も考えること
です。
楽天市場では、通常時とは別に、お買い物マラソンや楽天スーパーSALE、5と0のつく日など、さまざまなポイントアップキャンペーンが開催されています。
そのため楽天市場で買い物をするときは、
「みずほ楽天カード」+「いつ買うか」
を考えることがポイントの最大化につながります。
楽天お買い物マラソンを上手に活用する
楽天市場の代表的なキャンペーンの一つが、楽天お買い物マラソンです。
お買い物マラソンでは、期間中に複数のショップで買い物をすることで、ショップ買いまわりによるポイントアップを狙えます。
そのため、楽天市場で購入予定の商品が複数ある場合、
- 日用品
- 食品
- 消耗品
- 雑貨
- ふるさと納税など
をキャンペーン期間にまとめることで、ポイント最大化を狙える場合があります。
ただし、キャンペーンには、
- エントリーが必要
- 買いまわりの条件
- ポイント付与上限
- 対象外の商品・サービス
- キャンペーン期間
などの条件があります。
「最大○%」という数字だけを見るのではなく、自分の購入金額やショップ数で実際にどれくらいポイントが増えるのかを確認しましょう。
楽天市場では「無理に買わない」ことも重要
お買い物マラソンなどを利用すると、ショップ数を増やしたくなることがあります。
しかし、
ポイントを増やすために必要のない商品まで購入してしまうのは本末転倒です。
おすすめなのは、もともと購入予定だった商品をキャンペーン期間にまとめる方法です。
例えば、
「そろそろ洗剤がなくなる」
「来月必要な日用品がある」
「以前から購入予定だった商品がある」
という場合に、キャンペーン期間まで待てるのであればまとめて購入します。
これなら無駄な買い物を増やさず、ポイントの最大化を狙えます。
③ PayPayを利用するなら「PayPayカード」
3枚目がPayPayカードです。
PayPayアプリにPayPayクレジット登録するとバーコード決済でも自動的にカード払いになります。
PayPayを普段から利用している人にとっては、PayPayカードを使い分けることでPayPayポイントを貯めることができます。
PayPayカードは条件(PayPayステップ)を満たすことで、最大1.5%のPayPayポイントを狙える仕組みがあります。
ただし、ここで注意したいのは、
「最大1.5%=いつでも1.5%」ではない
ということです。
利用条件や対象外となる支払いなどがありますので、実際に利用する際には最新の条件を確認しましょう。今後PayPayステップについて解説したいと思います。
PayPayカードは「常に一番お得」ではない
ここは重要なポイントです。
みずほ楽天カードは通常利用で合計2%還元です。
一方、PayPayカードは最大1.5%です。
そのため、通常の買い物の還元率だけを比較すると、みずほ楽天カードの方が高くなる場合があります。
では、なぜPayPayカードを使うのでしょうか。
PayPayアプリの利用しやすさもあります。
それは、PayPayを普段から利用している人にとって、PayPayポイントを貯めるという別のメリットがあるからです。
つまり、
みずほ楽天カード=基本還元を重視
PayPayカード=PayPay経済圏を重視
という役割分担です。
PayPayの利用方法やPayPay残高との違いについては、別記事で詳しく解説しています。

④ コンビニ・対象飲食店は「三井住友カード(NL)」
今回の3枚の中で、特に「使う場所を選ぶ」ことで力を発揮するのが**三井住友カード(NL)**です。
三井住友カード(NL)は、対象のコンビニ・飲食店でスマートフォンのタッチ決済などを利用すると、7%還元を狙える仕組みがあります。
例えば、対象店舗で月10,000円利用すると、
10,000円 × 7% = 700ポイント相当
です。
1年間なら、
10,000円 × 12か月 × 7% = 8,400ポイント相当
になります。
一方、同じ10,000円を2%還元で支払った場合は200ポイント相当です。
その差は、
700 − 200 = 500ポイント
となります。
1年間なら、
500 × 12か月 = 6,000ポイント相当
です。
このように、高還元の対象店舗だけ三井住友カード(NL)に切り替えることで、還元率の最大化を狙えます。
三井住友カードは「支払い方法」に注意
ここは非常に重要です。
7%還元は、単純に「三井住友カードを持っているから適用される」というものではありません。
対象店舗で、指定されたスマートフォンのタッチ決済などを利用する必要があります。
そのため、
「三井住友カード=7%」
ではなく、
「対象店舗+対象の支払い方法=7%」
と覚えておきましょう。
せっかく高還元のカードを持っていても、対象外の方法で支払ってしまうと、本来狙っていた還元を受けられない可能性があります。
三井住友カードの詳しい解説はこちらです。
エポスカードもご紹介しています。
実際の生活ではこう使い分ける
ここまでを、具体的な買い物で考えてみましょう。
例えば、1か月の支払いが次のようになっているとします。
| 利用内容 | 月額 | 使うカード |
|---|---|---|
| スーパー・日用品・楽天市場 | 30,000円 | みずほ楽天カード |
| コンビニなど対象飲食店 | 10,000円 | 三井住友カード(NL) |
| PayPay決済・Yahooショッピング | 10,000円 | PayPayカード |
| 合計 | 50,000円 | 3枚を使い分け |
このように、毎回細かく比較するのではなく、あらかじめ自分のルールを決めておくと簡単です。
月5万円を使った場合の還元例
先ほどの例を、分かりやすく数字にしてみます。
みずほ楽天カード
30,000円 × 2%
= 600ポイント相当
三井住友カード(NL)
10,000円 × 7%
= 700ポイント相当
PayPayカード
10,000円 × 1.5%
= 150ポイント相当
合計すると、
600+700+150=1,450ポイント相当
となります。
年間では、
1,450 × 12か月 = 17,400ポイント相当
です。
これはあくまで各カードの条件を満たした場合の単純計算です。
実際にはポイント付与の対象外となる利用や、キャンペーンの上限などがあります。
すべてをみずほ楽天カードで払ったら?
比較のため、月50,000円をすべてみずほ楽天カードで支払ったとします。
2%還元なら、
50,000円 × 2% = 1,000ポイント相当
年間では、
1,000 × 12か月 = 12,000ポイント相当
です。
先ほどの使い分け例では17,400ポイント相当なので、
17,400 − 12,000 = 5,400ポイント相当
の差になります。
もちろん、実際の還元額は条件によって変わります。
ここで重要なのは、
「すべてを高還元カードにする」のではなく、「高還元になる場所だけカードを変える」
という考え方です。
「還元率最大化」と「ポイント最大化」は少し違う
クレジットカードを選ぶときは、還元率だけを見てしまいがちです。
しかし、ポイントを最大化するには、
還元率 × 利用金額
を考える必要があります。
例えば、
2%還元で月30,000円利用
なら、
30,000円 × 2% = 600ポイント
です。
一方、
7%還元でも月1,000円しか使わなければ、
1,000円 × 7% = 70ポイント
です。
つまり、単純に「還元率が高いカードが一番」とは限りません。
自分がよく利用する場所で、高い還元率を受けられるカードを使うことが、ポイント最大化につながります。
さらに「いつ使うか」もポイント最大化には重要
今回の楽天市場の例がまさにそうです。
普段の買い物では、
どのカードを使うか
が重要です。
しかし楽天市場では、それに加えて、
いつ買うか
も重要になります。
お買い物マラソンなどのキャンペーン期間を狙うことで、通常時よりポイントを増やせる可能性があります。
つまり、ポイント最大化を考えるなら、
「どのカード」
だけでなく、
「どこで」
そして、
「いつ」
まで考えることが大切です。
カードを増やしすぎないことも大切
ポイント最大化を意識すると、もっと高還元のカードが欲しくなってしまうことがあります。
しかし、カードを増やしすぎると管理が難しくなります。
- 支払日が増える
- ポイントが分散する
- キャンペーン条件を把握できない
- 使っていないカードが増える
- 明細確認が大変になる
といったデメリットがあります。
そのため、まずは3枚程度に絞って、それぞれの役割を決める方法がおすすめです。
3枚の役割を覚えてしまえば簡単
最後に、今回の3枚をもう一度整理します。
みずほ楽天カード
普段の買い物の基本カード
通常利用で合計2%還元を狙えるため、日常の支払いを集約します。
PayPayカード
PayPayを利用する場面のカード
PayPayポイントを貯めたい人が、PayPay経済圏で活用します。
三井住友カード(NL)
コンビニ・対象飲食店の高還元カード
対象店舗で対象のスマホタッチ決済を利用して、高い還元率を狙います。
銀行口座間のお金の移動も工夫しよう
クレジットカードを使い分けるなら、引き落とし口座のお金の管理も大切です。
銀行口座間のお金の移動や送金の手数料を節約したい方は、エアウォレットもチェックしてみてください。
エアウォレットの仕組みや使い方、利用時の注意点については、こちらの記事で詳しく解説しています。
まとめ:ポイント最大化は「カード・場所・タイミング」がポイント
クレジットカードのポイントを最大化するために、たくさんのカードを持つ必要はありません。
大切なのは、
「どのカードを使うか」
「どこで使うか」
「いつ使うか」
の3つです。
今回紹介した3枚なら、
普段の買い物
→ みずほ楽天カード
楽天市場
→ みずほ楽天カード+お買い物マラソンなどのキャンペーンを活用
PayPay関連
→ PayPayカード(バーコード決済)
コンビニ・対象飲食店
→ 三井住友カード(NL)
というシンプルなルールで使い分けることができます。
そして、ポイントを貯めるために無理な買い物をするのではなく、もともと必要な支払いを、よりお得な方法に置き換えることが大切です。
クレジットカードは「1枚にまとめる」ことだけが正解ではありません。
自分の生活に合ったカードを選び、使う場所とタイミングまで工夫することで、ポイントの最大化・還元率の最大化を目指すことができます。
まずは、
- 普段使い → みずほ楽天カード
- 楽天市場 → キャンペーンを狙う
- PayPay → PayPayカード(バーコード決済)
- コンビニ・対象飲食店 → 三井住友カード(NL)
この4つのルールから始めてみてはいかがでしょうか。